Domain monumentalfilm.de kaufen?
Wir ziehen mit dem Projekt
monumentalfilm.de um.
Sind Sie am Kauf der Domain
monumentalfilm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monumentalfilm.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
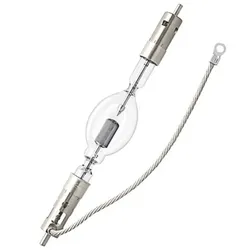
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **

Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 2000W H XL OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2000 W/H XL OFR Die OSRAM XBO 2000 W/H XL OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Projektions- und Effektbeleuchtung. Sie wurde für maximale Leuchtdichte und stabile Lichtqualität entwickelt und liefert eine sehr gleichmäßige, helle Leinwandausleuchtung. Die Farbtemperatur von etwa 6000 Kelvin sorgt für ein tageslichtähnliches Licht mit hoher Farbtreue. Dank hoher Lichtbogenstabilität und Heißwiederzündungsfunktion steht sofort nach dem Einschalten wieder volles Licht zur Verfügung. Der breite Dimmbereich ermöglicht flexible Anpassung an unterschiedliche Anwendungen. Technische Daten Leistung: 2000 W Spannung: 26 V (Betrieb ca. 28 V) Stromstärke: 75 A Farbtemperatur: ca. 6000 K (tageslichtweiß) Lebensdauer: 3500 h Länge: 370 mm Durchmesser: 52 mm Sockel: SFaX27-10 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Farbwiedergabeindex: Ra > 96 Dimmbereich: breit dimmbar Heißwiederzündung: vorhanden Anwendungsbereiche Klassische 35-mm-Filmprojektion Digitale Film- und Videoprojektion Architektur- und Effektlicht (Light Finger) Sonnensimulation Professionelle Kino- und Großprojektionstechnik Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Es sind immer die mitgelieferten Schutzhüllen zu verwenden. Beim Ein- und Ausbau ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Informationen sind den jeweiligen Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1320,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.