Domain monumentalfilm.de kaufen?
Wir ziehen mit dem Projekt
monumentalfilm.de um.
Sind Sie am Kauf der Domain
monumentalfilm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monumentalfilm.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
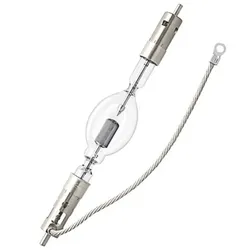
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
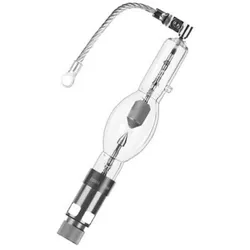
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
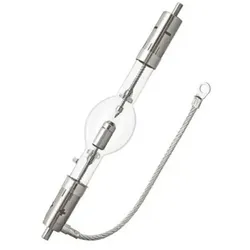
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 2000W H XL OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2000 W/H XL OFR Die OSRAM XBO 2000 W/H XL OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Projektions- und Effektbeleuchtung. Sie wurde für maximale Leuchtdichte und stabile Lichtqualität entwickelt und liefert eine sehr gleichmäßige, helle Leinwandausleuchtung. Die Farbtemperatur von etwa 6000 Kelvin sorgt für ein tageslichtähnliches Licht mit hoher Farbtreue. Dank hoher Lichtbogenstabilität und Heißwiederzündungsfunktion steht sofort nach dem Einschalten wieder volles Licht zur Verfügung. Der breite Dimmbereich ermöglicht flexible Anpassung an unterschiedliche Anwendungen. Technische Daten Leistung: 2000 W Spannung: 26 V (Betrieb ca. 28 V) Stromstärke: 75 A Farbtemperatur: ca. 6000 K (tageslichtweiß) Lebensdauer: 3500 h Länge: 370 mm Durchmesser: 52 mm Sockel: SFaX27-10 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Farbwiedergabeindex: Ra > 96 Dimmbereich: breit dimmbar Heißwiederzündung: vorhanden Anwendungsbereiche Klassische 35-mm-Filmprojektion Digitale Film- und Videoprojektion Architektur- und Effektlicht (Light Finger) Sonnensimulation Professionelle Kino- und Großprojektionstechnik Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Es sind immer die mitgelieferten Schutzhüllen zu verwenden. Beim Ein- und Ausbau ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Informationen sind den jeweiligen Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1320,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.